수도권 주택 시장 상승: 서울 및 수도권 핵심지를 중심으로 '똘똘한 한 채' 선호 현상이 강화되며 가격 상승세가 유지될 것입니다.
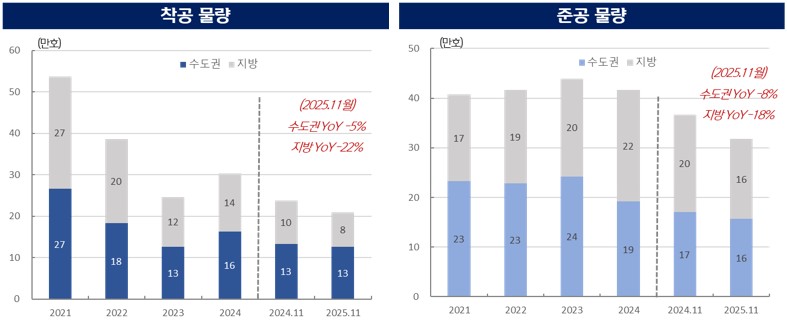
공급 부족과 전세난: 최근 몇 년간의 착공 물량 급감이 2026년 입주 물량 부족으로 이어지며 수도권 중심의 전세난이 가중될 우려가 큽니다.
상업용 부동산 양극화: 오피스와 호텔은 견조한 수요를 바탕으로 호조를 보이나, 지식산업센터와 집합상가는 침체가 지속되는 차별화 장세가 나타날 전망입니다.
2026년 주택 전망, 규제 속에서도 빛나는 수도권 핵심 입지
2026년 국내 주택 시장은 시장 관망세 속에서도 수도권 핵심 지역의 똘똘한 한 채 선호가 지속되며 수도권 핵심 지역과 수도권 외곽, 지방 간 양극화가 심화될 전망입니다.
서울 및 경기 일부 지역 내 규제지역 지정, 대출 규제 강화 등에도 불구하고 가격 상승 기대가 지속되는 서울 등 수도권 핵심 지역에 매수세가 대기하면서 수도권 중심의 가격 상승세가 지속될 전망입니다.
1. 수도권 핵심 지역은 상승, 지방은 혼조세
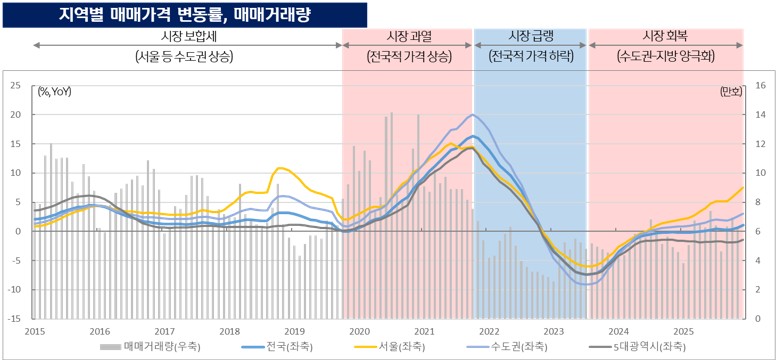
2025년 11월 기준 전국의 월평균 매매거래량은 6.1만 호로 최근 5년 평균치인 6.7만 호를 밑돌고 있습니다.
이는 대출 규제와 고금리 여파로 시장 참여자들이 신중한 태도를 보이고 있음을 시사합니다.
하지만 서울 중심의 '똘똘한 한 채' 선호 현상은 오히려 강화되고 있습니다.
수도권은 공급 부족 우려와 가격 상승 기대감이 맞물려 주택 가격 상승세를 이어가는 반면, 지방은 신규 공급이 부족했던 지역은 매매거래가 이어지며 회복세가 나타나겠으나 미분양 등 매물이 적체되고 수요 위축 영향이 큰 지역은 하락하며 혼조세가 나타나겠습니다.
2. 공급 부족 본격화에 따른 수도권 전세난 심화
2026년 주택 시장의 화두 중 하나는 ‘공급 부족 본격화’입니다.
공사비 규모 확대와 시장 부진으로 인한 사업성 악화로 인해 수도권과 지방의 착공물량과 준공물량이 전년 동기 대비 감소했습니다(2025.11월 준공물량 수도권 YoY -8%, 지방 YoY -18%).
6.27대책, 10.15대책으로 자금마련 환경이 악화되며 매수세는 위축되었으나 신규 주택공급 부족이 본격화되며 주택 가격 상승 기대는 서울 등 수도권 중심으로 유지될 전망입니다.
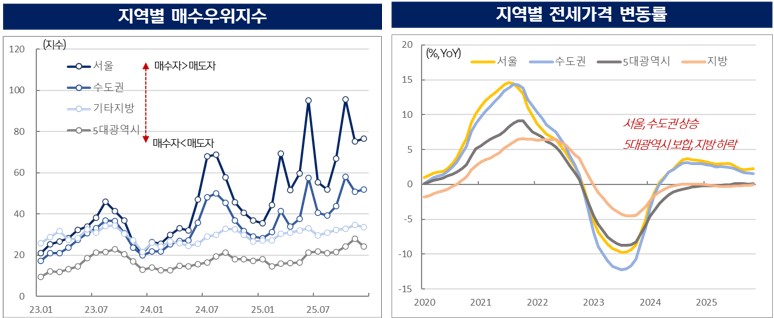
수도권 핵심 지역의 ‘똘똘한 한 채’에 대한 선호는 지속되고 실거주 의무 등으로 매매거래가 위축됨에 따라 전세수요는 수도권 중심으로 두텁게 형성될 가능성이 높습니다. 신규 공급 감소 및 전세물량 감소, 전세의 월세화가 중첩되며 수도권 중심 전세 가격 상승세도 지속될 전망입니다.
다만, 지방과 수도권 외곽은 수요 위축, 미분양 등 매물 누적 등에 따라 전세가격 보합세가 나타날 가능성이 높습니다.
공급에서는 공공은 1, 3기 신도시 추진 가속, 민간 부문에서는 기존 재건축의 신속한 추진을 위해 사업성 개선 조치가 고려될 전망입니다.
오피스와 호텔 시장은 견조한 수요를 바탕으로 긍정적인 전망을 보입니다. 오피스는 서울 도심과 강남 중심으로 견조한 임차수요가 보이며 매매가격 상승세를 유지할 전망입니다. 호텔은 방한객 수 증가, K-컨텐츠 관련 관광수요 증대, 객단가 상승으로 매출액 상승이 기대되며 호조를 보일 전망입니다.
반면, 집합상가와 지식산업센터는 침체가 장기화될 것으로 보입니다. 지식산업센터는 입주수요와 투자수요 모두 위축되며 시장 부진이 장기화되고 있으며 입주가능업종이 추가되어도 매물 누적이 지속되며 부진이 장기화될 전망입니다. 집합상가는 임대수요 부진으로 인한 공실률 확대, 임대수익 저하 등으로 침체가 지속될 전망입니다.
2026년 주택 시장은 규제 강화에도 불구하고 공급 부족과 가격 상승 기대로 인해 수도권 핵심 지역 중심 상승세가 지속될 전망입니다. 공급 부족에 대응해 수도권 공급 정책이 가속화되겠으며 재건축의 신속한 추진을 위해 사업성 개선 조치가 고려될 수 있습니다.