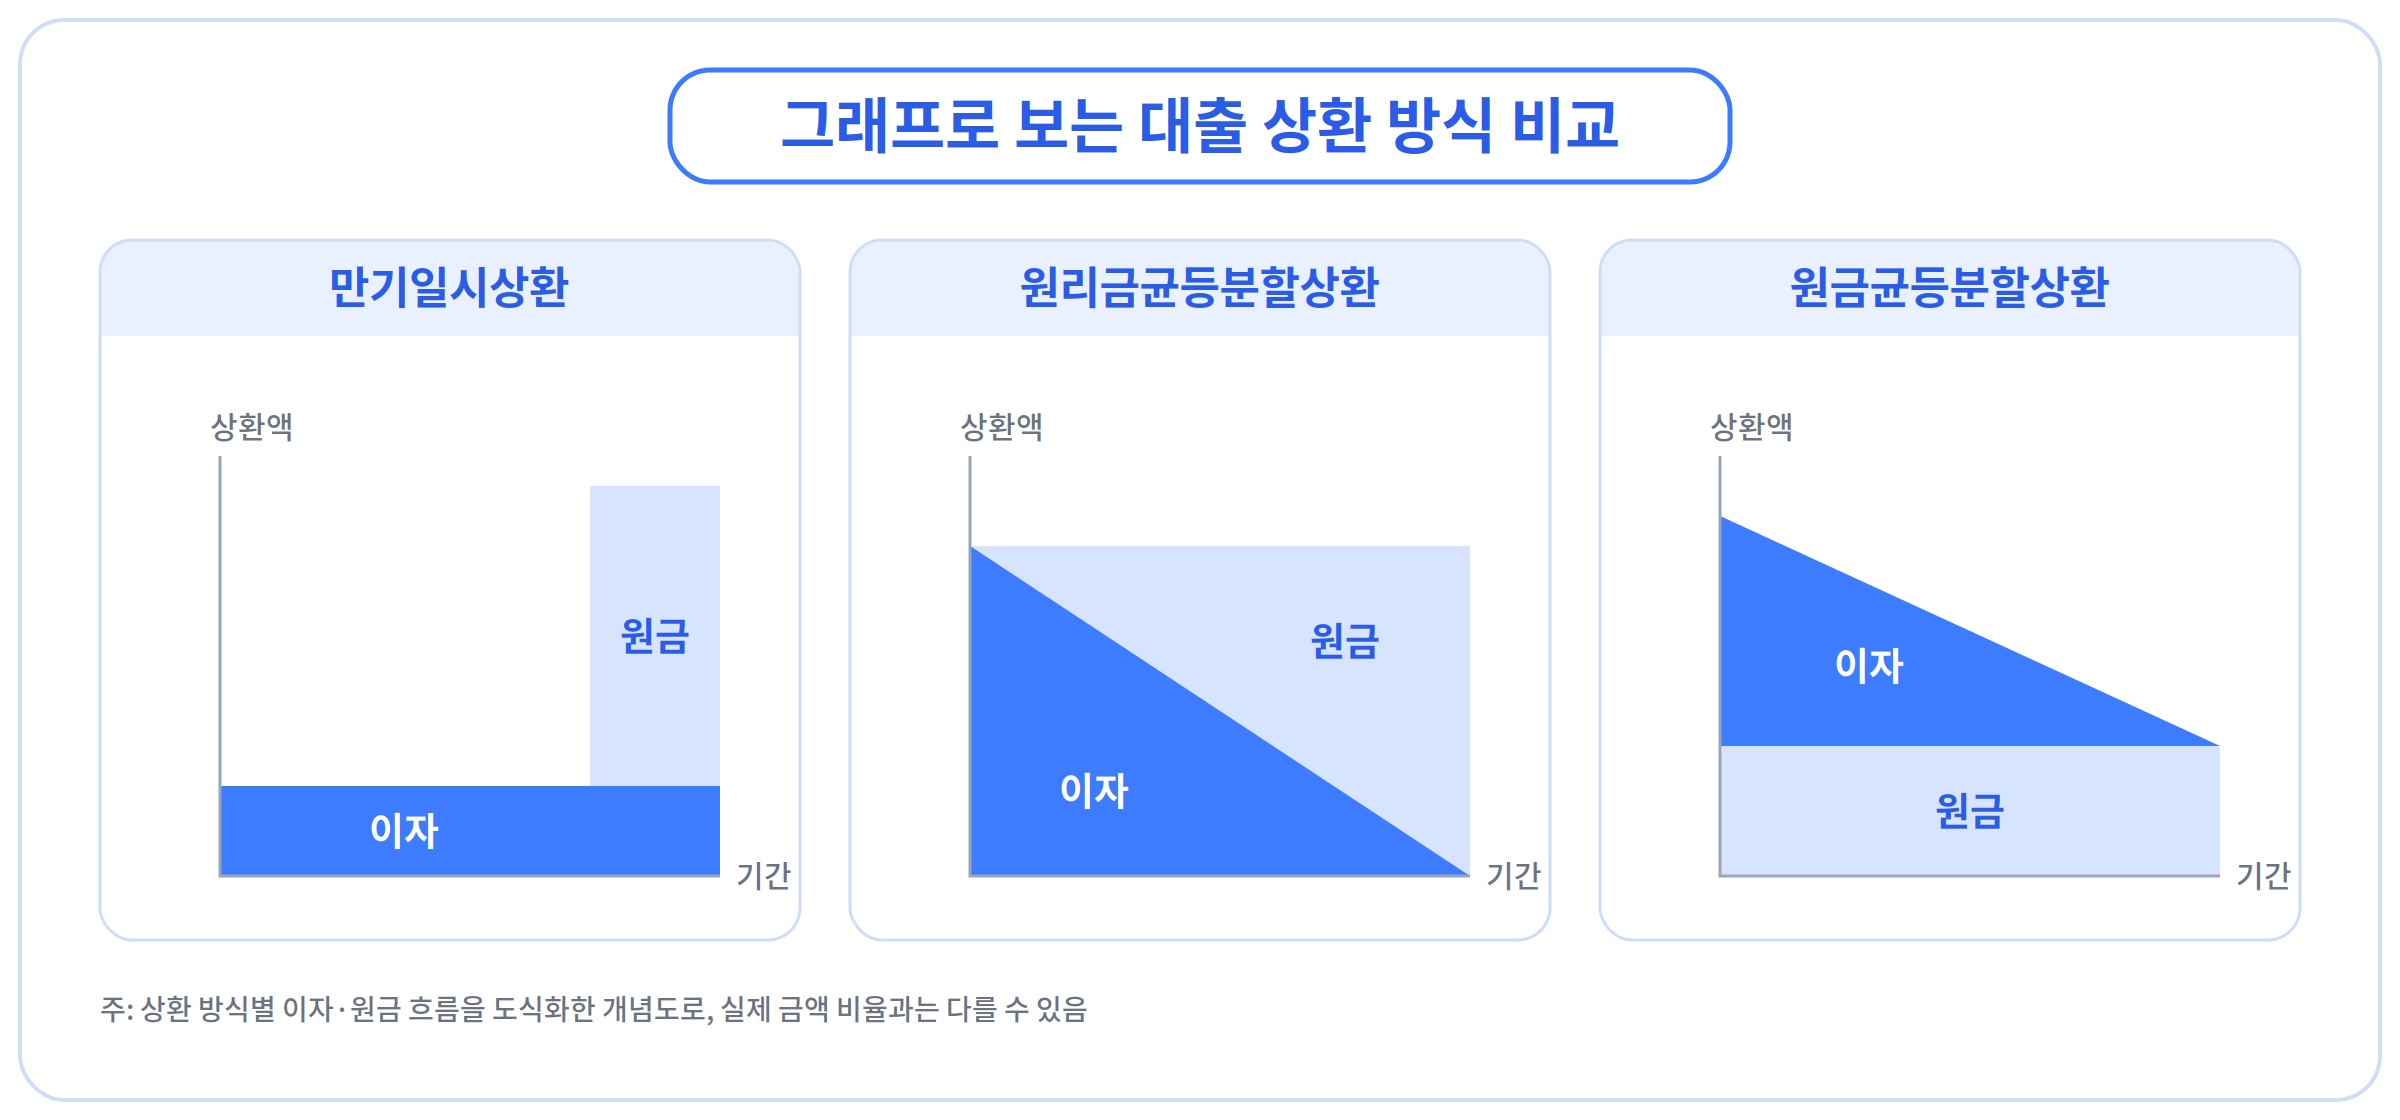
상환방식은 크게 만기일시상환과 분할상환(원리금균등·원금균등)으로 나뉩니다.
같은 조건이라면 총이자는 만기일시, 원리금균등, 원금균등 순으로 많습니다.
만기 전에 대출을 갚으면 중도상환수수료가 발생할 수 있으며, 통상 대출 후 3년이 지나면 면제됩니다.
정답은 '상환방식에 따라 다르다'입니다. 상환 방식에 따라 총이자가 두 배 가까이 벌어질 수 있기 때문인데요.
대출 계약서에서 꼭 마주치는 세 가지 상환방식과, 대출을 일찍 갚을 때 발생하는 중도상환수수료까지 함께 살펴봅니다.
✅ 세 가지 상환방식의 원리
🔸만기일시상환은 대출기간에는 이자만 내다가 만기에 원금을 한 번에 갚는 방식입니다.
매달 나가는 돈은 가장 적지만, 원금이 끝까지 줄지 않아 이자를 내는 기간 내내 원금 전체에 대한 이자를 부담해야 하죠.
🔸원리금균등분할상환은 원금과 이자를 합한 금액을 매달 똑같이 갚는 방식입니다.
매달 내는 금액이 일정해 예산을 세우기 편한데요. 초반에는 이자 비중이 크다가 뒤로 갈수록 원금 비중이 커지는 구조입니다.
🔸원금균등분할상환은 원금을 대출기간으로 똑같이 나눠 갚고, 이자는 남은 원금에만 붙는 방식입니다.
초반 상환액이 가장 크지만 원금이 빨리 줄어갈수록 부담이 가벼워지고, 총이자도 가장 적죠.
✅ 숫자로 확인하는 총이자 차이
1,000만 원을 연 10% 금리로 5년간 빌렸을 때, 상환방식별 총이자는 아래와 같습니다.
같은 조건인데도 만기일시상환의 이자가 원금균등분할상환의 약 두 배인데요. 원금이 먼저 줄어드는 방식일수록 이자가 적게 붙기 때문입니다.
다만 총이자만으로 우열을 가릴 수는 없습니다. 매달 감당할 상환액, 자금 계획, 대출 목적에 따라 적합한 방식이 달라지기 때문인데요. 금융감독원 금융소비자 정보포털 파인의 대출 계산기를 활용하면 내 조건으로 방식별 이자와 월 납부액을 쉽게 비교해 볼 수 있죠.
상환방법 | 대출금액 | 대출금리 | 대출기간 | 대출이자 합계 |
|---|---|---|---|---|
만기일시상환 | 10,000,000원 | 연 10% | 5년 | 5,000,000원 |
원리금 균등분할상환 | 10,000,000원 | 연 10% | 5년 | 2,748,227원 |
원금 균등분할상환 | 10,000,000원 | 연 10% | 5년 | 2,541,667원 |
✅ 일찍 갚아도 돈이 든다? 중도상환수수료
중도상환수수료는 약정한 만기보다 일찍 원금을 갚을 때 내는 수수료입니다.
수수료는 보통 '중도상환금액 × 중도상환수수료율 × 남은 기간 ÷ 대출기간'으로 계산됩니다.
같은 수수료율이라도 만기가 많이 남았을수록 수수료가 커지고, 만기가 가까울수록 작아지는데요.
세부 산식은 금융회사와 상품에 따라 다르니 대출 약정서와 상품 설명서를 꼭 확인해야 합니다.
✅ 중도상환수수료가 면제되는 경우도 있습니다
다행히 수수료 없이 갚을 수 있는 길도 있습니다. 먼저 대출 실행일부터 3년이 지나면 중도상환수수료가 면제되는데요.
금융소비자보호법에 따라 중도상환수수료는 원칙적으로 대출 후 3년 이내에만 부과할 수 있기 때문입니다.
마이너스통장 같은 한도대출처럼 처음부터 수수료가 없는 상품도 있습니다. 일부 신용대출도 수수료를 면제하죠.
또 금융당국의 정책이나 은행 프로그램에 따라 취약 차주 등을 대상으로 수수료가 한시적으로 면제되는 경우도 있습니다. 대출 상환이나 갈아타기를 계획하고 있다면, 중도상환수수료와 남은 기간의 대출 이자 중 어느 쪽이 유리할지 먼저 확인해 보는 것이 좋습니다.
매달 지출이 일정해야 하는 상황이라면 원리금 균등분할상환이 더 맞을 수 있습니다.
대출은 얼마를 빌리느냐만큼 어떻게 갚느냐도 중요합니다. 매달 갚을 수 있는 금액을 기준으로 상환방식을 정하고, 여유 자금이 생겼을 때 미리 갚을 수 있도록 중도상환수수료도 확인해야 하는데요.
대출 계산기로 상환방식별 월 납입액과 총이자를 비교해 보면 자신에게 맞는 방식을 쉽게 고를 수 있습니다.
※ 본 콘텐츠는 비즈니스·경제 미디어 데일리바이트와의 제휴를 통해 제공받은 원고를 기반으로 제작되었습니다.