2026년 3분기 자산가 포트폴리오로 주식 30%, 채권 20%, 대체자산 40%, 유동성 10%를 제시했어요.
'혜안 2026' 포럼 강연에서는 부자들이 장기 보유 자산을 늘 갖고 있고, 달러나 금을 개인 자산의 10~30% 정도 꼭 보유한다고 설명했어요.
오른 자산을 전부 팔지 않고 일부만 수익 실현하면 장기투자와 분산투자가 자연스럽게 함께 이뤄져요.
주1) 헷지: 보유 자산의 손실 위험을 줄이려고 다르게 움직이는 자산을 함께 담는 일이에요.
주2) 대체자산: 주식과 채권이 아닌 투자자산을 묶어 부르는 말로, 금·달러보험·롱숏펀드·ELS·ELB 등이 해당해요.
부자들은 오래 가져갈 자산을 늘 쥐고 있어요
부자와 일반 투자자는 무엇이 다를까요? 가장 먼저 꼽을 차이는 장기 보유 자산이에요. 부자들은 장기적으로 좋게 보는 자산을 항상 포트폴리오에 두고, 그 자산의 단기 등락에 일희일비하지 않아요. 강연에서는 이런 사례도 소개했어요. 미국 국채 수익률이 5%대로 좋지 않은 상황에서도, 미국이라는 나라가 쉽게 무너지지 않는다고 보고 매수하는 경우를 봤거든요. 단기 성과보다 자산에 대한 장기적인 믿음을 판단 기준으로 삼은 셈이에요.
통화와 실물 자산도 빼놓지 않아요. 부자들은 달러나 금을 개인 자산의 10~30% 정도 꼭 보유해요. 달러와 금은 원화 자산과 다르게 움직일 수 있어 완충 역할을 기대할 수 있어요.
함께 강연한 안성호 전문위원은 부자들의 질문 자체가 달라졌다고 짚었어요. 예전에는 어떤 종목이나 상품이 좋은지 물었다면, 지금은 돈이 왜 움직이고 그 흐름이 내 자산에 어떤 영향을 주는지를 먼저 고민한다는 거예요.
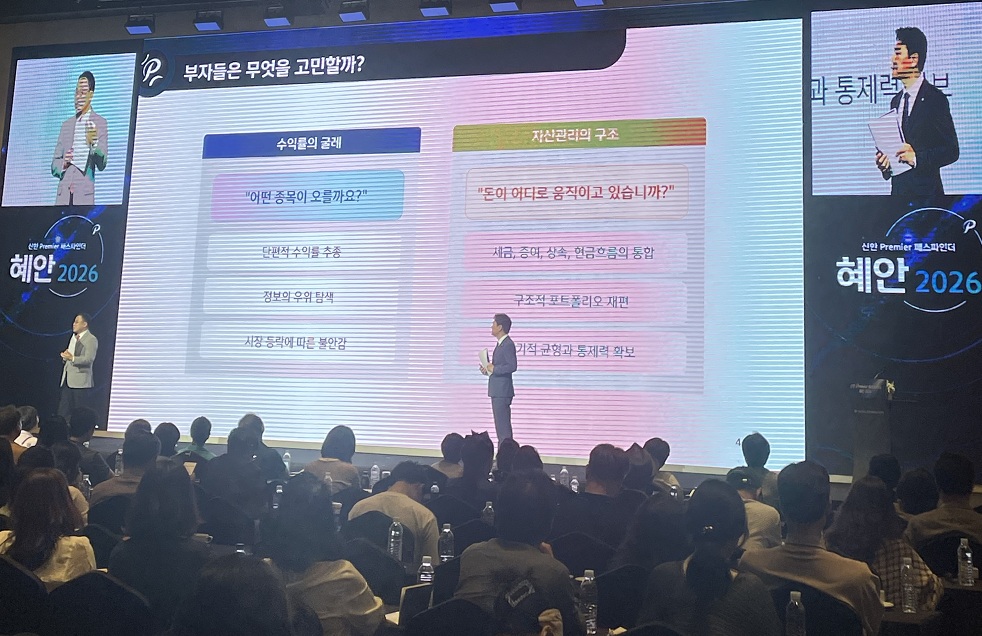
2026년 3분기 배분, 대체자산이 40%인 이유
저희가 제시한 2026년 3분기 기준 자산가 포트폴리오 배분은 아래와 같아요.
자산군 | 권장 비중 | 운용 전략 및 기대 효과 (Insight) |
|---|---|---|
주식 | 30% | 많이 올라도 전량 매도하지 않고 일부만 수익 실현 |
채권 | 20% | 장기적으로 믿는 자산은 단기 수익률에 흔들리지 않음 |
대체자산 | 40% | 롱숏펀드·금·달러보험·ELS·ELB 등으로 주식·채권이 못 막는 위험 헷지 |
유동성 | 10% | 현금성 자산으로 기회와 비상 상황에 대비 |
눈에 띄는 건 대체자산이에요. 비중 40%는 주식과 채권을 합친 50%에 버금가요. 왜 이렇게 크게 둘까요? 부자들은 대체자산을 잘 이해하고 적극 활용해요. 주식과 채권만으로는 헷지할 수 없는 위험을 대체자산으로 막을 수 있기 때문이에요.
세후수익률주3)은 함께 강연한 안성호 전문위원이 강조한 대목이에요. 부자들은 기대수익률보다 세금과 비용을 뺀 실제 이익을 먼저 본다는 설명이에요. 어떤 계좌를 쓸지, 이자·배당·양도소득 중 어떤 소득이 생기는지, 증여·상속까지 차례로 따진다고 해요. 자산 규모가 클수록 세후 수익률 1%의 무게가 커진다는 거예요.
주3) 세후수익률: 세금과 각종 비용을 빼고 실제로 손에 남는 수익률이에요.
오른 자산은 일부만 팔아 장기·분산투자를 이어가요
부자의 또 다른 습관은 "달리는 말에서 내리지 않는 것"이에요. 주식이 많이 올라도 주식 상품을 한꺼번에 다 팔지 않고, 일부만 수익을 실현한다는 뜻이에요. 이 방식은 두 가지 효과를 함께 내요. 남은 자산이 시장에 머물러 자연스럽게 장기투자가 되고, 실현한 수익으로 다른 자산을 찾으니 분산투자도 이뤄져요.
결국 부자는 자기 포트폴리오를 잘 아는 사람이라는 게 함께 내린 결론이에요. 자산마다 왜 샀는지, 비중이 얼마인지, 언제까지 가져갈지를 분명히 알거든요. 새 종목이나 상품을 고르기 전에 이미 가진 포트폴리오부터 펼쳐 보시라고 함께 말씀드린 이유예요.
자산가 포트폴리오의 핵심은 특정 종목이 아니라 구조에 있다고 봐요. 장기적으로 믿는 자산을 늘 보유하고, 달러·금과 대체자산으로 주식·채권이 막지 못하는 위험을 나눠요. 오른 자산은 일부만 팔아 장기투자와 분산투자를 함께 이어가요.
내 포트폴리오에 적용하고 싶다면 지금 가진 자산부터 하나씩 펼쳐 놓고 살펴보세요. 자산별로 산 이유와 비중, 보유 기간을 적어 보세요. 그다음 안성호 전문위원이 강조한 세후수익률 기준으로 계좌와 소득 유형까지 점검하면 새로 더할 자산이 분명해져요.