중요한 사실을 고의나 중대한 과실로 알리지 않으면 보험계약이 해지되고 보험금을 받지 못할 수 있어요.
설계사에게 구두로 전달했더라도 보험회사에 제출한 청약서나 전화 청약 답변에 사실대로 반영됐는지 확인해야 해요.
고지방해가 확인되면 해지가 제한될 수 있고, 누락 사실이 사고와 무관하면 보험금을 받을 수도 있어요. 계약 유지와 보험금 지급은 따로 판단해야 해요.
고지의무는 가입 여부를 판단할 사실을 알릴 의무예요
보험 고지의무는 ‘계약 전 알릴 의무’라고도 해요. 보험회사는 병력이나 직업 등 중요한 사실을 바탕으로 계약을 받아들일지, 보험료와 보장 조건을 어떻게 정할지 판단해요. 가입자는 청약서, 즉 보험 가입 신청서의 질문을 읽고 사실대로 답해야 해요.
상법 제651조에 따르면 중요한 사실을 고의 또는 중대한 과실로 알리지 않거나 사실과 다르게 알렸을 때 보험회사는 계약을 해지할 수 있어요. 고의는 알고도 숨기는 경우, 중대한 과실은 조금만 주의하면 알 수 있는 중요한 사실을 현저히 부주의하게 놓치는 경우를 말해요. 모든 착오가 곧바로 해지 사유가 되는 것은 아니지만, 보험회사가 질문한 사실을 가입자가 가벼운 병이라고 판단해 임의로 빼서는 안 돼요.
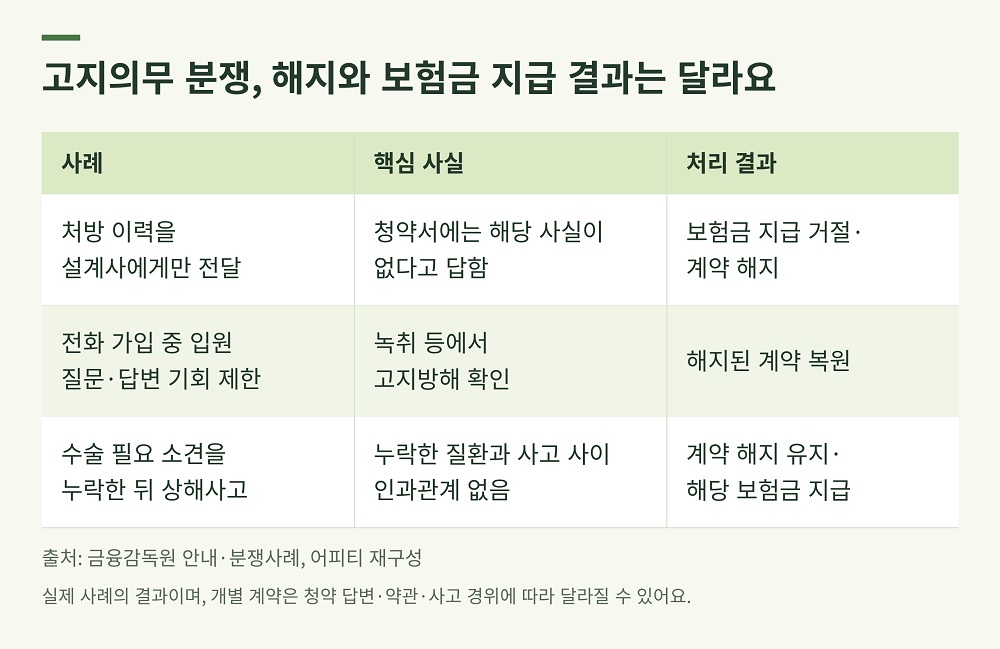
금융감독원이 2024년 7월 소개한 사례에서 한 가입자는 보험에 가입할 때 고지혈·고혈압 관련 처방 사실을 설계사에게만 말했어요. 청약서에는 해당 사실이 없다고 답했고, 이후 수술치료비 보험금을 청구하자 고지의무 위반을 이유로 지급 거절과 계약 해지 통보를 받았어요.
일반적으로 보험설계사에게 말하는 것만으로 보험회사에 고지한 것으로 인정되지는 않아요. 실제로 제출할 청약서에 병력이 반영됐는지 확인하고, 전화로 가입한다면 녹음되는 질문에도 정확히 답해야 해요. 설계사가 대신 입력하거나 설명해 줬더라도 최종 답변을 확인한 뒤 서명해야 해요.
계약 해지와 보험금 지급 거절은 별도로 판단해요
계약 해지는 앞으로 그 계약으로 보장받을 수 없게 되는 것이고, 보험금 지급 거절은 이미 청구한 보험금을 주지 않는 것이에요. 계약이 해지돼도 해지 전에 생긴 사고의 보험금은 받을 수 있는 경우가 있어요.
상법 제655조에 따르면 사고가 난 뒤 고지의무 위반이 확인돼 계약이 적법하게 해지되면, 보험회사는 그 사고의 보험금을 지급하지 않거나 이미 지급한 보험금을 돌려달라고 할 수 있어요. 다만 알리지 않은 사실이 그 사고가 발생하는 데 영향을 주지 않았다면, 고지의무 위반을 이유로 해당 보험금 지급까지 거절할 수는 없어요. 계약 해지와 보험금 지급을 따로 살펴봐야 하는 이유예요.
금융감독원이 2025년 11월 공개한 사례가 이를 보여줘요. 한 가입자는 어깨질환으로 수술이 필요하다는 소견을 알리지 않고 가입했어요. 이후 상해사고로 어깨를 다쳐 보험금을 청구하자 계약 해지와 지급 거절 통보를 받았죠. 분쟁을 살펴본 결과, 누락한 질환이 상해사고 발생에 영향을 주지 않아 해당 보험금은 지급됐어요. 다만 중요한 사실을 알리지 않았다는 이유로 계약 해지는 유지됐어요.
누락한 사실이 사고 발생에 영향을 줬는지를 ‘인과관계’라고 해요.
같은 신체 부위라는 이유만으로 관련이 있다고 단정하거나, 상해사고라는 이유만으로 무관하다고 판단할 수는 없어요.
보험회사가 제시한 근거와 진료기록, 사고 경위를 함께 확인해야 해요.
신한라이프의 신한SOL정기보험 약관에는 누락 사실이 보험금 지급사유에 영향을 미쳤음을 회사가 증명하지 못하면 해당 보험금을 지급한다는 조항이 있어요. 지급 거절 통보를 받았다면 내 계약의 같은 조항도 확인하세요.
설계사의 고지방해가 확인되면 계약이 복원될 수 있어요
고지방해는 가입자가 중요한 사실을 알릴 기회를 막거나, 사실대로 답하지 못하게 하는 것을 말해요. 알리지 말라고 권하거나 사실과 다르게 답하도록 유도하는 경우도 문제가 될 수 있어요. 설계사에게 병력을 말했다는 것과, 설계사가 그 내용을 제대로 알리지 못하도록 방해했다는 것은 구분해서 봐야 해요.
금융감독원의 2025년 11월 사례에서는 전화 가입자가 과거 입원을 알리지 않았다는 이유로 계약을 해지당했어요. 하지만 가입 당시 입원 여부에 답할 기회가 제대로 주어지지 않았고, 녹취 등에서 설계사의 고지방해가 확인됐어요. 그 결과 해지된 계약이 복원됐어요.
신한SOL정기보험 약관도 설계사 등이 고지할 기회를 주지 않거나 사실대로 알리는 것을 방해한 경우에는 고지의무 위반을 이유로 계약을 해지하거나 보장을 제한하지 못하도록 정해요.
다만 그런 방해가 없었더라도 사실대로 알리지 않았을 것으로 인정되는 경우에는 달라질 수 있어요. 방해가 있었다면 어떤 질문에 어떻게 답하려 했는지 확인할 수 있도록 녹취와 상담기록을 확보하는 것이 중요해요.
가입 전에는 질문과 기록을, 분쟁 후에는 해지 근거를 대조하세요
질문에 해당하는 진료나 처치인지 애매할 때는 스스로 판단해 빼지 마세요.
예를 들어 내시경 검사 중 용종을 제거했다면 검사만 받은 것으로 기억하더라도, 가입하려는 보험의 ‘수술 여부’ 질문에 해당할 수 있어요. 질문하는 기간과 항목은 보험마다 다르므로 청약서 문구와 진료기록을 함께 확인해야 해요.
가입 전에는 다음 순서로 고지 누락을 예방하세요.
질문의 기간과 항목을 나눠 읽으세요. 진단·검사·투약·입원·수술 중 무엇을, 어느 기간까지 묻는지 확인해야 해요.
해당 기간의 기록을 대조하세요. 기억이 흐릿하면 진료·처방 기록과 건강검진 결과지를 확인하고, 애매한 내용은 구체적인 사실을 적어 보험회사에 직접 문의하세요.
최종 답변을 보관하세요. 회사에 제출한 청약서 사본과 상담기록에 알린 사실이 반영됐는지 확인해야 해요.
이미 해지나 지급 거절 통보를 받았다면 보험회사에 다음 내용을 서면으로 요청하세요. 어떤 사실을 누락했다고 보는지, 청약서의 어느 질문과 약관 조항을 적용했는지, 누락 사실이 사고에 어떤 영향을 줬다고 판단했는지예요. 내 진료기록이나 상담 녹취와 다른 부분이 있으면 그 자료를 붙여 이의를 제기하세요.
해지할 수 있는 기간도 정해져 있어요. 상법 제651조에 따라 보험회사는 위반 사실을 안 날부터 1개월 이내이면서 계약을 맺은 날부터 3년 이내에 해지해야 해요. 계약 당시 회사가 그 사실을 이미 알았거나 중대한 과실로 몰랐다면 이 조항에 따른 해지는 할 수 없어요. 약관에는 가입자에게 더 유리한 해지 제한이 있을 수 있으므로, 통보받은 날짜와 내 약관의 조건을 대조하세요.
고지의무 위반은 앞으로의 계약 유지와 이미 발생한 사고의 보험금 지급에 각각 영향을 줄 수 있어요. 중요한 사실을 고의나 중대한 과실로 빠뜨렸는지, 고지방해가 있었는지, 누락 사실이 사고 발생에 영향을 줬는지를 나눠 살펴야 해요.
가입 전에는 질문하는 기간과 진료·처방 기록을 대조하고, 최종 청약 답변을 보관하세요. 이미 분쟁이 생겼다면 보험회사에 해지와 지급 거절의 근거를 각각 요청한 뒤, 청약서·약관·녹취·진료기록을 맞춰보세요. 설명에 동의하기 어렵다면 근거 자료를 첨부해 회사에 이의를 제기하고, 해결되지 않으면 금융감독원 콜센터 1332에서 상담받거나 금융감독원 홈페이지에서 금융민원·분쟁조정을 신청할 수 있어요.
[출처]
·금융감독원, 보험계약 전 알릴 의무 관련 소비자 유의사항(2024.7.2., KDI 경제교육·정보센터 재게시)
·금융감독원, 「고지의무 Q&A」, 금융감독원 웹진 2025년 11·12월호
·국가법령정보센터, 「상법」 제651조·제655조
·금융감독원, 의료과실 사고 및 고지의무 관련 분쟁사례(2025.11.6. 배포, 보험연구원 원문 전재, 4~5쪽)
·신한라이프, 「신한SOL정기보험(무배당)」 약관(2026.7.1판, 제14조·제15조, 39~41쪽)
·금융감독원, 「주요 분쟁사례로 알아보는 소비자 유의사항: 간편보험(유병자보험)편」(2024.6.13., KDI 재게시)
·금융위원회, 「민원신청 안내」