전통 경기 선행지표였던 구리는 AI 데이터센터와 글로벌 전력망 인프라 확충에 힘입어 디지털 시대의 전략 자산으로 재정의되고 있어요.
신재생에너지는 전통 화석연료 발전 대비 최대 8배 이상의 구리를 소모하며, 북미·유럽 중심의 노후 송배전망 교체 수요가 본격화하고 있어요.
광산 품위 저하와 인허가 장기화로 공급 확대가 제한적인 가운데, 2040년 글로벌 구리 시장은 약 1,010만 톤의 공급 부족에 직면 할 전망이에요.
경기 순환재를 넘어 AI 인프라의 핵심 자산으로 진화
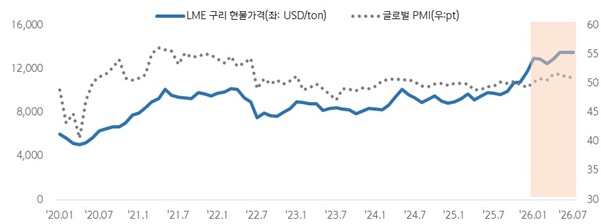
구리는 오랜 기간 '닥터 코퍼(Dr. Copper)' 라는 별칭으로 불리며, 글로벌 실물 경기를 진단하는 대표적인 선행지표로 기능했어요. 가전, 자동차, 건설 등 제조업 전반에 폭넓게 쓰였기 때문이에요. 최근에는 전통 제조업과 중국 부동산 경기가 둔화하는 흐름 속에서도 구리 가격이 견조한 흐름을 유지하고 있어요. AI 혁명과 에너지 전환이라는 구조적 신수요가 시장을 견인하고 있어서예요. 구리는 이제 단순 원자재가 아닌, 데이터 인프라와 전력망 안보를 지탱하는 핵심 전략 자산으로 자리 잡고 있어요.
글로벌 제조업 경기(PMI: Purchasing Manager Index)와 구리 가격 추이 비교(2020 ~ 2026)
😊구리 수요를 견인하는 양대 축 AI와 전력망
AI 데이터센터는 기존 범용 서버보다 전력 밀도가 높아 단위 면적당 전력 케이블과 부스바(Busbar) 투입량이 급증해요. 랙당 소비 전력이 기존 5~10kW에서 40~100kW 이상으로 늘어나기 때문이에요. 초고밀도 서버의 발열을 제어하는 액체 냉각(Liquid Cooling)용 구리 콜드 플레이트와 내부 직결 케이블(DAC) 수요도 빠르게 증가하고 있어요.
AI데이터센터에서 구리의 주요 용도 | ||
|---|---|---|
구리 사용 영역 | 구리가 필요한 이유 | AI확산에 따른 주요변화 |
전력망, 배전 | 전기를 발전원에서 데이터센터까지 전달 | 데이터센터 전력수요증가로전력 인프라 투자 확대 |
변압기,전력기기 | 전압 변환 및 전력 분배 | 고밀도 전력수요에 대응한 설비 증설 |
Busbar,케이블 | 대전류를 안정적으로 전달 | 랙당 전력밀도 증가에 따른 전력분배 고도화 |
냉각 설비 | 열전도 및 냉각시스템 구성 | 고성능AI가속기 증가로 냉각수요확대 |
에너지 전환과 노후 전력망 교체도 수요를 확대하는 요인이에요. 태양광과 풍력 발전은 분산 설치와 장거리 송전선로(HVDC/HVAC) 연결이 필수적이어서 전통 발전소 대비 MW당 구리 소모량이 3~8배 많아요. 여기에 미국 송전망의 70% 이상이 25년 이상 노후화되어 대규모 변압기 및 전선 교체 투자가 지속되고 있어요.
신재생 에너지 발전원별 구리가 사용되는 핵심 기기 및 용도 | ||
|---|---|---|
구분 | 구리 투입 기기 | 용도 |
태양광 | 직류(DC) 배전망 | 태양광 셀과 모듈을 인버터까지 연결 |
전력 변환 장치 | 패널에서 생산된 직류를 교류로 변환 (인덕터, Busbar) | |
변압기 | 계통 전압으로 승압 (변압기 권선) | |
육상 풍력 | Nacelle 내부 발전기 | 터빈 상부 발전기 코일, 고전압 트랜스포머, 제어반 |
타워 내부 고전압 케이블 | 100m이상의 타워 꼭대기(나셀)에서 지상 변전소까지 전력 전송 | |
해상 풍력 (약 8~10톤/ MW) | 대용량 영구자석 발전기(PMG) | 해상 터빈(10~15MW급) 발전기 코일 |
해저 집전(Inter-array)케이블 | 터빈 간 생산 전력을 모아 해상 변전소로 전송 | |
해상 변전 설비 및 송전 케이블 | 해상 변전소 내 대형 변압기 및 육상계통 연계 송전 | |
구조적 공급 병목과 2040년 수급 불균형
수요 증가세와 달리 공급은 빠르게 늘어나기 어려워요.
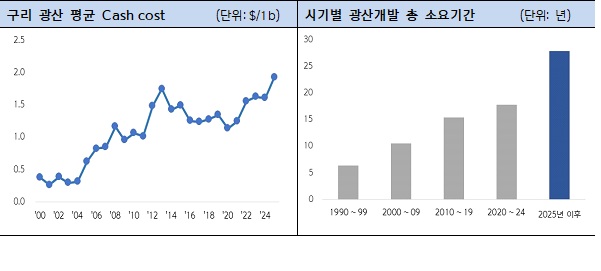
남미 주요 광산의 평균 구리 품위가 2000년 1.3%에서 2024년 0.7%로 44% 급락해 채굴 비용(Cash Cost)이 상승했어요. ESG 환경 규제와 지역사회 갈등으로 신규 탐사부터 생산까지 소요되는 기간도 과거 10년 안팎에서 2025년 이후 약 28년으로 장기화됐어요.
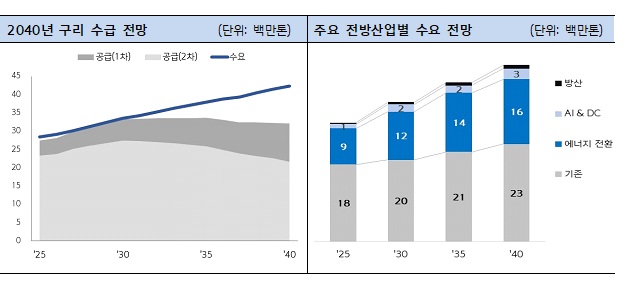
S&P Global 분석에 따르면, 글로벌 구리 수요는 2025년 2,840만 톤에서 2040년 4,230만 톤으로 약 50% 증가해요.
반면, 1차 광산 생산 감소와 재활용 공급 한계로 2040년 공급량은 3,220만 톤에 그쳐 약 1,010만 톤의 공급 부족이 나타날 것으로 전망해요.
실제 글로벌 구리 수요에서 통신용 데이터 전선이 차지하는 비중은 5~8% 수준에 불과해요. 따라서, 데이터센터 및 통신망 고도화로 광통신 침투율이 극대화되더라도, 신재생에너지 확대, 전력망 교체, 전기차 보급 등 나머지 90% 이상의 전력・구동용 구리 수요 구조를 흔들 수는 없어요.
구리 시장은 전통 경기 순환형 원자재에서 벗어나 AI 인프라와 에너지 전환의 핵심 매개체로 성격이 전환되고 있어요. 중장기 공급 제약이 뚜렷한 상황에서 가격 협상력을 갖춘 고부가 전력망 케이블 및 특수 부품 기업의 차별화된 경쟁력에 관심을 기울일 필요가 있어요.