최근 중동의 지정학적 리스크에 따른 고유가 기조와 미국의 장기적인 재정적자 확대 부담으로 인해, 기존에 편입한 미국 국채 30년물의 투자 성과에 대해 걱정이 많습니다.
거시경제 불확실성이 지속되는 현시점에서 어떻게 대응해야 할지 궁금합니다.
하반기로 진입하며 유가 불안이 다소 진정된다면, 안정적인 추세를 보이는 장기 기대인플레이션 지표를 고려했을 때 연준(Fed)은 노동시장의 약화 정도를 살피며 향후 12개월 동안 1~2차례 기준금리 인하를 단행할 가능성이 있습니다.
이에 따라 기준금리 인하에 민감한 단기국채 금리는 추가 하락할 전망이지만 장기국채 금리는 재정 적자 및 수급 악화 우려가 상존하여 금리 하락 폭이 제한적일 것으로 예상합니다.
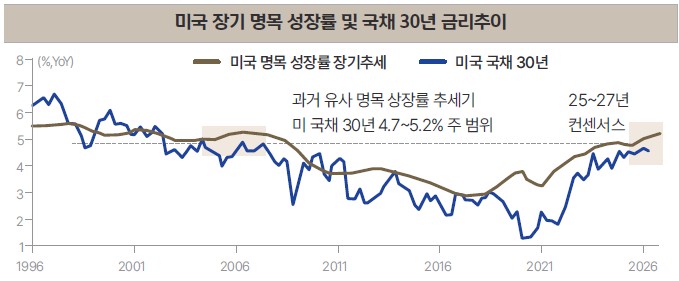
중장기적으로 장기국채 금리가 명목 성장률(실질 성장률+물가 상승률) 추세를 반영한다고 보면, 최근 미국 30년 국채 금리는 과거 유사한 명목성장률 시기(2005~2008년)의 평균 범위(4.7~5.2%)에 어느 정도 부합하는 수준입니다.
결론적으로 수익 확대가 제한적일 것이라는 전망 하에서, 기존 투자자들께서는 미국 국채 30년 금리가 추가 하락(가격 상승)할 경우 환율 변동성(달러 약세 여지) 대응 및 자산배분 측면에서 일정 부분 비중을 축소하거나, 가격 변동이 적은 우량채권 등으로 교체하실 것을 제언합니다.
본 자료는 2026년 6월 말 기준으로 작성되어 2026년 7월 7일 발간된 책자 「2026 혜안」 원본 내용을 그대로 반영하였으며, 현재 시점의 내용과 다를 수 있습니다.