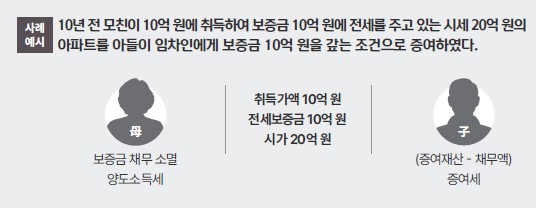
10년 전 10억 원에 취득하여 보증금 10억 원에 전세로 임대하고 있는 시세 20억 원 상당의 아파트를 보유하고 있습니다.
해당 아파트를 매도하여 남은 자금을 증여하자니, 양도소득세와 증여세 이중으로 소요되는 것 같아 억울하고, 보증금을 상환하고 아들에게 주자니 증여세 부담이 커서 망설여집니다. 해법이 없을까요?
*부담부증여: 재산을 증여하면서 그 재산에 설정된 채무를 함께 인계하는 증여(양도 + 증여)
분산효과로 효율적!
전세보증금 상환 후, 아파트 증여 시부담세액 : 증여세 620,000,000원
전세보증금을 아들이 상환하기로 하고 증여할 경우,
증여자의 양도소득세 : 133,000,000원, 수증자의 증여세 : 225,000,000원
합계 부담세액 : 358,000,000원
👉 부담부 증여는 증여자가 양도소득세를, 수증자가 증여세를 부담하여 납세자와 과세표준이 분산되는 효과로 누진세율 구조에서 절세에 도움이 됩니다.
다만, 증여자 양도소득세 계산 시 다주택자 중과세 적용(장기보유특별공제 미적용, 중과세율 적용, 2026년 5월 9일까지 유예) 등 특이사항이 있는 경우 다른 결과가 도출될 수 있으므로 전문가와 상의하여 해당 시기에 적용되는 세법에 따라 사례별로 세대 전원이 부담하는 세액을 비교한 후 의사결정하는 것이 바람직합니다.
본 자료는 2026년 6월 말 기준으로 작성되어 2026년 7월 7일 발간된 책자 「2026 혜안」 원본 내용을 그대로 반영하였으며, 현재 시점의 내용과 다를 수 있습니다.