조정지역 내 아파트 2채를 보유하고 있습니다.
거주 중인 주택을 양도하려니 비과세 특례 및 고율의 장기보유특별공제를 적용받지 못해 양도소득세가 많이 나온다고 해서 시세 20억 원 정도의 아파트 1채를 자녀에게 매도하려고 합니다.
부모 자식 간에 부동산 매매 계약이 인정되지 않는다는 말도 있는데 얼마에 거래하면 정상적인 거래로 인정받을 수 있을까요?
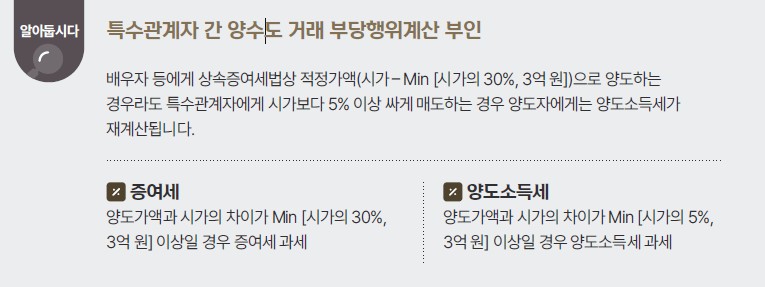
이때, 배우자 등에게 대가를 받고 양도한 사실이 객관적 사실에 따라 명백히 인정되는 경우에는 증여세가 과세되지 않지만, 양도가액과 시가의 차이가 Min [시가의 30%, 3억 원] 이상일 경우 적정가액과의 차액에 대해 증여세가 과세됩니다. 시세 20억 원 아파트의 경우 적정가액은 20억 원 ± 3억 원으로 17억 원 초과 ~23억 원 미만 범주 내에서 거래하는 경우 양수자인 자녀의 대금 지급에 문제가 없다면 증여세 이슈는 발생하지 않습니다.
본 자료는 2026년 6월 말 기준으로 작성되어 2026년 7월 7일 발간된 책자 「2026 혜안」 원본 내용을 그대로 반영하였으며, 현재 시점의 내용과 다를 수 있습니다.