금융소득종합과세로 인한 부담이 상당한데, 고배당기업 주식으로 받는 배당소득에 대하여는 분리과세가 가능하다는 이야기를 들었습니다.
분리과세 적용을 어떻게 받을 수 있는지, 그리고 그 효과가 얼마나 될지 알고 싶습니다.
고배당기업 배당소득 분리과세란, 거주자가 고배당기업 요건을 충족하는 국내 코스피·코스닥 상장회사로부터 2028년 12월 31일이 속하는 사업연도까지 발생하는 현금배당을 받은 경우, 해당 소득을 다른 소득과 합산하지 않고 별도 세율로 분리과세할 수 있는 제도입니다. 단, 공모·사모펀드, 리츠(REITs), SPC 등을 통한 간접투자나 비상장법인, 해외주식에서 발생하는 배당 등의 경우 적용 대상이 아닙니다. 분리과세 세율 체계는 아래와 같습니다.
고배당기업 배당소득 연간 합계 | 소득세율(지방세 등 제외) |
|---|---|
2천만 원 이하 | 14% |
2천만 원 초과 ~ 3억 원 이하 | 20% |
3억 원 초과 ~ 50억 원 이하 | 25% |
50억 원 초과 | 30% |
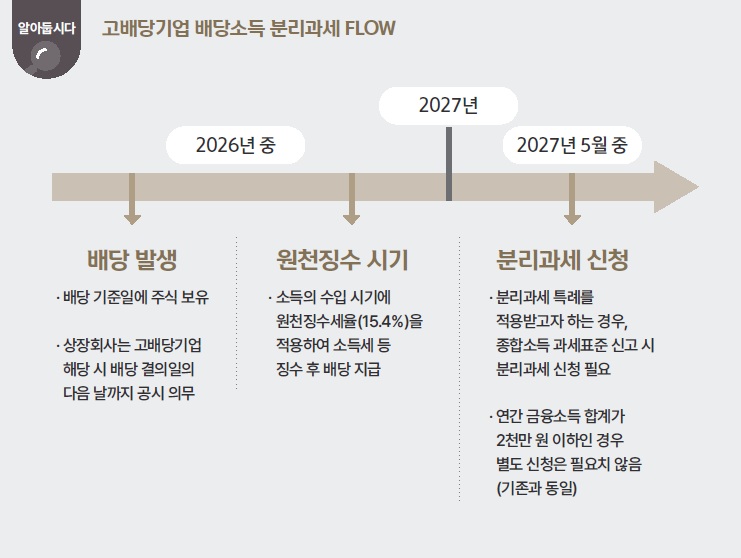
고배당기업은 매년 사업연도 결산이 종료된 후 정기 주주총회에서 이익배당을 결의한 날의 다음 날까지 고배당기업 요건 충족 여부를 자체적으로 공시해야 합니다.
이때 ① 기본 요건과 ② 배당성향(이익배당금액이 당기순이익에서 차지하는 비율) 요건을 모두 충족해야 합니다.
기본 요건 (전부 충족 필요) |
|
|---|---|
배당성향 요건 (둘 중 한 가지 충족) | 직전 사업연도 배당성향 40% 이상 |
직전 사업연도 배당성향 25% 이상이면서 이익배당금액이 전전 사업연도 대비 10% 이상일 것 |
요건을 충족하는 배당소득(이하 ‘특례배당소득’)에 대해 분리과세를 적용받으려면, 소득이 발생한 다음 해 5월 종합소득세 신고기한 내에 직접 분리과세 특례 신청을 해야 합니다. 개인별 소득 상황에 따라 특례 적용 시의 실익이 달라질 수 있으므로 유·불리를 반드시 확인하시기 바랍니다.
※ 아래 케이스별 계산은 다른 소득 및 공제·감면 등을 제외한 가계산이며, 지방소득세는 별도입니다.
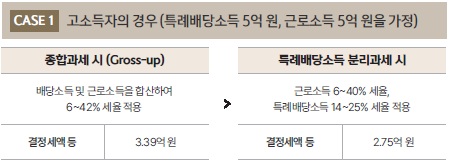
- 분리과세 시의 세율이 기존에 적용되던 종합소득세율보다 낮아 유리합니다.
*위 산출 세액은 과세표준 10억 원 이하(최고세율 42% 적용구간)를 가정한 예시이며, 실제 소득규모 및 공제요건에 따라 최고세율(45%)이 적용될 수 있습니다.
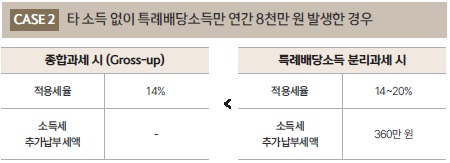
- 단순 세액은 분리과세 시 더 높을 수 있으나, ‘금융소득 종합과세 대상 제외’에 따른 세제 혜택 가능성을 종합적으로 고려해야 합니다.
본 자료는 2026년 6월 말 기준으로 작성되어 2026년 7월 7일 발간된 책자 「2026 혜안」 원본 내용을 그대로 반영하였으며, 현재 시점의 내용과 다를 수 있습니다.