정책 당국은 도심 내 유휴 및 노후 부지를 활용하여 수도권에 약 6만호 규모의 주택 공급을 추진합니다.
부지별 추진 가능성은 국유지 여부와 민원 발생 소지에 따라 나뉘며 강서 군부지, 남양주 군부대, 성남 금도2, 여수2 중심으로 추진 속도가 높을 전망입니다.
2027년 착공을 목표로 하나 실제 입주까지는 상당한 시차가 존재해 단기적 공급 부족은 지속될 전망입니다.
추진가능성별 공급부지 분석 : 어디가 가장 빠를까?
정책 당국은 ‘수요가 있는 곳에 꾸준히 공급한다’는 원칙하에 도심 내 유휴부지, 공공청사 등 용적률이 낮은 부지를 활용하여 청년, 신혼부부 중심으로 약 6만호를 공급할 방침입니다.
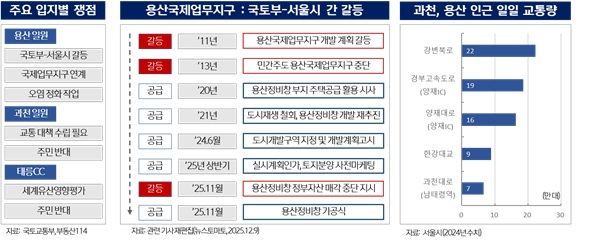
✅ 추진 가능성 낮은 지역 : 기관 간 협의, 민원 있는 곳은 지연 불가피
발표 부지 중 용산 일원, 과천 일원을 개발계획에 따른 의견 갈등으로 착공 시점이 지연될 우려가 높습니다. 또한 가장 많은 공급물량이 계획되며 교육시설 등 인프라, 교통대책 수립에 중장기 소요가 불가피합니다.
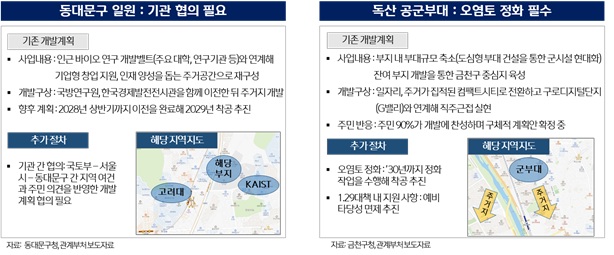
✅ 추진 가능성이 중간인 지역 : 기존 계획 수립된 곳은 추가 절차 지켜볼 필요
협의, 민원 등은 적으나 토지 정화, 사업계획 수립 등 추가 행정절차가 필요한 지역은 모니터링이 필요합니다. 기존 기관의 이전이 필요한 부지도 포함되어 1.29대책 발표 후 착공을 위한 협의가 관건입니다.
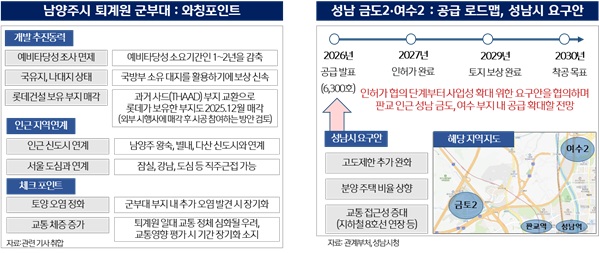
✅ 추진 가능성이 높은 지역 : 국유지, 지자체 협조, 직주근접 지역은 추진 가속
국유지 또는 나대지이거나 신규 공급 부족으로 지자체의 개발 의지가 높은 지역은 추진 가속화될 가능성이 높습니다. 이미 주택공급 계획이 추진되던 곳이나 서울 주요지역 접근성이 높은 부지는 추진동력이 확대될 전망입니다.
주택시장 및 건설업 영향
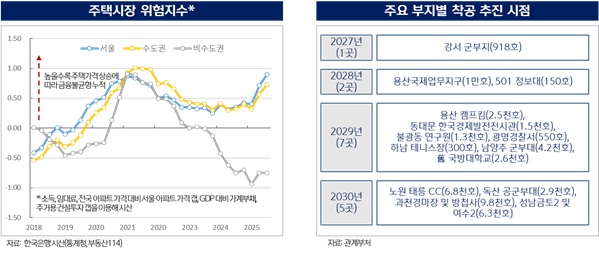
준공 감소로 주택공급 부족이 본격화되는 가운데 규제지역 지정으로 ‘내 집 마련’이 어렵다는 불안이 가중된 상황입니다. 수도권 아파트 전세 매물은 감소세가 지속되고 있으며 주택시장 위험지수 또한 서울과 수도권이 전 고점에 가까워지고 있어 주택 매매가 더욱 어려워지고 있습니다. 1.29 대책으로 수도권 공급 확대가 예상되며 시장 불안은 다소 완화되나 준공까지의 공급 부족은 지속될 전망입니다.
건설업의 경우 일부 부지는 예비타당성이 면제되며 공급 속도를 가속화할 수 있어 공공주도 공급확대에 도움될 전망입니다. 하지만 민원, 부처 간 협상, 분양/임대비율 등은 리스크로 작용해 민간 부문 개선조치 추가 가능성을 주시할 필요가 있습니다.
공급 부지 중 가장 빠른 착공시기가 2027년이며 대다수 부지는 2029~2030년에 착공됩니다. 공사기간을 감안할 때 2030년 이후 실제 거주가능한 주택이 공급되므로 현재의 전세매물 감소와 매수세 대기 현상은 당분간 이어질 가능성이 높습니다.
용산이나 과천과 같이 이해관계가 복잡한 지역은 사업 추진이 지연될 리스크가 높습니다. 건설사 입장에서는 예비타당성 면제와 같은 사업 조기화 방안이 실질적인 인허가 확정으로 이어지는지 모니터링하며 수주 전략을 수립할 필요가 있습니다.
1.29 대책은 수도권 유휴 및 노후부지를 활용한 6만호 공급을 발표하며 주택시장에 공급확대 시그널을 보냈습니다. 발표된 공급부지별 추진 가능성에 차이가 있고 실제 입주까지 사업기간이 확대될 가능성이 있지만 정책당국의 일정 조기화 노력이 차질 없이 이행된다면 중장기적 주거안정에 기여할 것으로 기대됩니다.