직장을 다니는 근로소득자인데 올해 해외주식 매매차익을 실현하여 양도소득세를 납부하게 되었습니다.
내년 5월에 신고를 해야 한다고 하던데 근로소득과 해외주식 양도소득세를 합산해서 신고하면 세금 부담이 늘어나는 것 아닌가요?
양도소득세는 ‘분류과세’ 대상이므로 다른 종합소득과 합산되지 않고 별도로 과세됩니다.
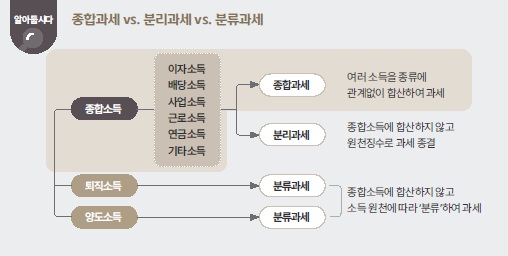
우리나라의 소득세는 각각의 소득의 종류에 따라 종합과세, 분리과세, 분류과세로 구분하여 과세방법을 다르게 적용하고 있습니다.
‘종합과세’는 한 해 동안 발생한 이자소득, 배당소득, 사업소득, 근로소득, 연금 소득, 기타소득 등 모든 소득을 합산해서 종합소득세율(6%~45%)로 누진과세 하는 방식입니다.
반면, 다른 소득과 합산하지 않고 건별로 원천징수하여 과세가 종결되는 것을 ‘분리과세’라고 합니다. 이자소득과 배당소득의 합이 연간 2,000만 원 이하인 경우 15.4%(지방소득세 포함)로 원천징수하며, 이로써 다른 소득과의 합산 없이 과세가 마무리됩니다. 마지막으로 ‘분류과세’는 여러 해에 걸쳐 누적된 소득이 일시에 실현되는 퇴직소득과 양도소득에 대하여 다른 소득과 합산하지 않고 따로 ‘분류’해서 과세하는 방법입니다.
따라서, 해외주식 양도소득은 근로소득과 같은 종합과세 소득과 합산하지 않고 22%(지방소득세 포함) 세율로 분류과세됩니다.
본 자료는 2026년 6월 말 기준으로 작성되어 2026년 7월 7일 발간된 책자 「2026 혜안」 원본 내용을 그대로 반영하였으며, 현재 시점의 내용과 다를 수 있습니다.