2026년 신설된 국내시장 복귀계좌(RIA)를 활용해 해외주식 차익을 일부 실현하고, 국내 자산으로 포트폴리오를 분산하고자 합니다.
이 과정에서 어떤 세제 혜택을 기대할 수 있는지, 또한 유의해야 할 사항은 무엇인지 궁금합니다.
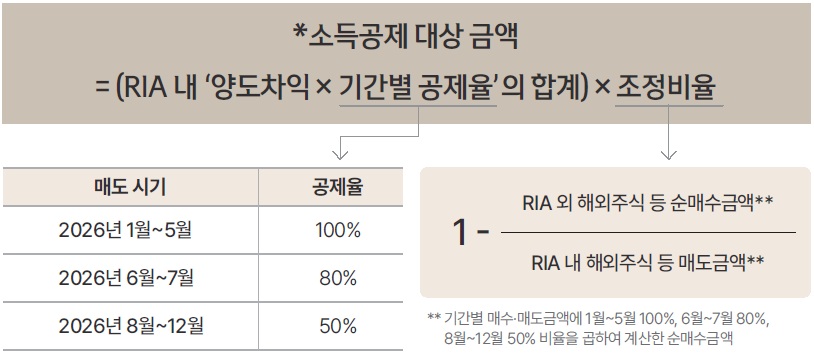
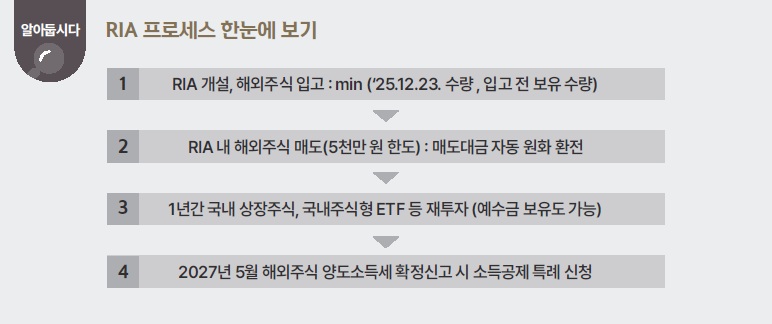
2026년 중 RIA를 통해 해외주식 등을 매도할 경우, 양도소득금액에 대해 최대 100% 소득공제가 가능합니다. 이에 따라 오래전 취득하여 취득 단가가 낮거나 양도차익이 큰 해외주식을 RIA로 입고하는 것이 유리합니다. 또한 기간별로 공제율이 달리 적용되므로, 단기 내 매도 예정인 해외주식을 우선 RIA로 입고하는 전략이 효과적입니다. 이때 입고 가능한 수량은 종목별로 2025년 12월 23일 기준 보유 수량과 입고 신청 수량 중 적은 수량을 기준으로 합니다. RIA 개설 시 매도 한도가 설정되며, 해당 한도는 전 금융사를 통합하여 5천만 원입니다.
RIA로 입고한 해외주식은 2026년 중 원하는 시점에 매도할 수 있으며, 매도 시기에 따라 공제 한도가 차등 적용됩니다. 매도한 해외주식 결제대금은 원화로 자동 환전되며, 환전된 원화는 계좌 내 예수금으로 보유하거나 국내주식, 국내주식형 ETF·ETN, 국내주식형 펀드 등에 자유롭게 투자하실 수 있습니다.
RIA는 2026년 한시적으로 소득공제 혜택을 받을 수 있는 계좌입니다. 다만 RIA를 통한 세제혜택과 타 계좌를 통한 외화자산 재투자를 동시에 활용하는 것을 제한하기 위해 다음과 같은 유의사항이 적용됩니다.
첫째, 원화 환전 대금이 결제된 ‘납입일’로부터 1년 이내 인출할 경우 세제혜택을 적용받을 수 없습니다. 초과 수익금과 납입일로부터 1년이 경과한 금액은 인출이 가능합니다. 그러나 납입 후 1년이 경과하지 않은 금액을 소액이라도 인출할 경우 RIA 전체에 대한 세제혜택이 취소될 수 있으므로, 인출 순서 및 범위에 유의해야 합니다.
둘째, 2026년 중 해외주식 등을 RIA 외 계좌에서 매수할 경우 공제율이 조정됩니다. 해당 범위에는 해외주식, 해외주식 대체자산, 해외주식형 펀드, 국내 상장 해외지수 추종 ETF·ETN 등이 포함됩니다. 다만, 순매수금액 기준으로 공제율이 조정되므로 매수금액만큼 RIA 외 계좌에서 매도할 경우 조정 비율이 상쇄될 수 있습니다.
본 자료는 2026년 6월 말 기준으로 작성되어 2026년 7월 7일 발간된 책자 「2026 혜안」 원본 내용을 그대로 반영하였으며, 현재 시점의 내용과 다를 수 있습니다.