자녀들을 해외 유학 등 고등교육을 시켰더니 제가 운영하는 제조업의 중소기업은 원하지 않습니다. 본인이 원하는 분야에서 일을 하고 싶어하니 회사를 누구에게 승계해 주어야 할지 모르겠습니다.
우리나라에 저와 같은 고민을 하는 사람이 많다고 들었는데 다들 어떤 방식으로 회사를 승계하고 있나요?
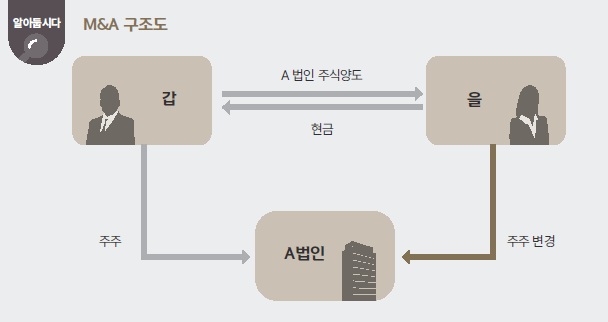
자녀가 회사를 원하지 않는 경우에도, 법인 주식이나 사업용 자산들은 상속되기 마련입니다. 문제는 물려받는 기업은 현금이 아니라는 것에 있습니다. 기업가치가 높아 상속세는 많이 나오는데 세금은 마련하기 어려우니 오히려 족쇄가 되어버리는 것입니다. 그래서 아예 회사를 매각하여 현금화한 후 상속해 주는 방법을 대표님들이 고민하고 있습니다.
국내 유망기업이었던 L사는 상속세 문제 등으로 회사를 매각했다고 알려졌습니다. 추정치로 약 4천억 원이 넘는 상속세 부담으로 외국계 사모펀드에 매각했다고 합니다. 국가적으로는 국내 우량 기업이 외국계 사모펀드로 주인이 바뀌어 상당한 손실이라 할 수 있습니다. 하지만 상속인 개개인의 입장에서는 매각만이 유일한 탈출구라고 생각했을 것입니다. 상속세 납부를 위한 현금 마련이 쉽지 않은데, M&A를 통해 단번에 해결되기 때문입니다.
또한 전문경영인(CEO)을 고용하여 회사를 경영하고, 자녀들은 회사의 주주로서 경영에 참여하는 방법도 있습니다. 많은 국내 대기업들은 오너 일가가 회장직으로 경영을 총괄하며, 계열사들은 CEO를 선임하여 운영하고 있습니다. 우리나라에도 유명한 독일의 자동차 회사 BMW의 경우 크반트 가문이 소유하고 있으나 실제 경영은 CEO에게 맡겨두고 있습니다. 대표적인 소유와 경영의 분리 사례입니다. 기업은 단순 오너 일가의 생업뿐 아니라, 직원, 고객사, 주주 등 다양한 이해관계가 얽혀 있는 아주 중요한 자원입니다. 미래의 발전을 위해 전문경영인을 내세우는 것이 합리적 선택이 될 수 있습니다.
다만, M&A와는 다르게 전문경영인 선임은 상속세를 해결해 주지 않습니다. 대부분 거액의 상속세를 회사의 배당으로 해결해야 할 것입니다. 그 과정에서 발생하는 배당소득세는 상속세와는 별개로 또 다른 부담으로 다가올 수 있습니다. 따라서 상속세 납부 계획을 철저히 세우고, 전문경영인 제도를 도입하는 것이 현명할 것입니다.
본 자료는 2026년 6월 말 기준으로 작성되어 2026년 7월 7일 발간된 책자 「2026 혜안」 원본 내용을 그대로 반영하였으며, 현재 시점의 내용과 다를 수 있습니다.