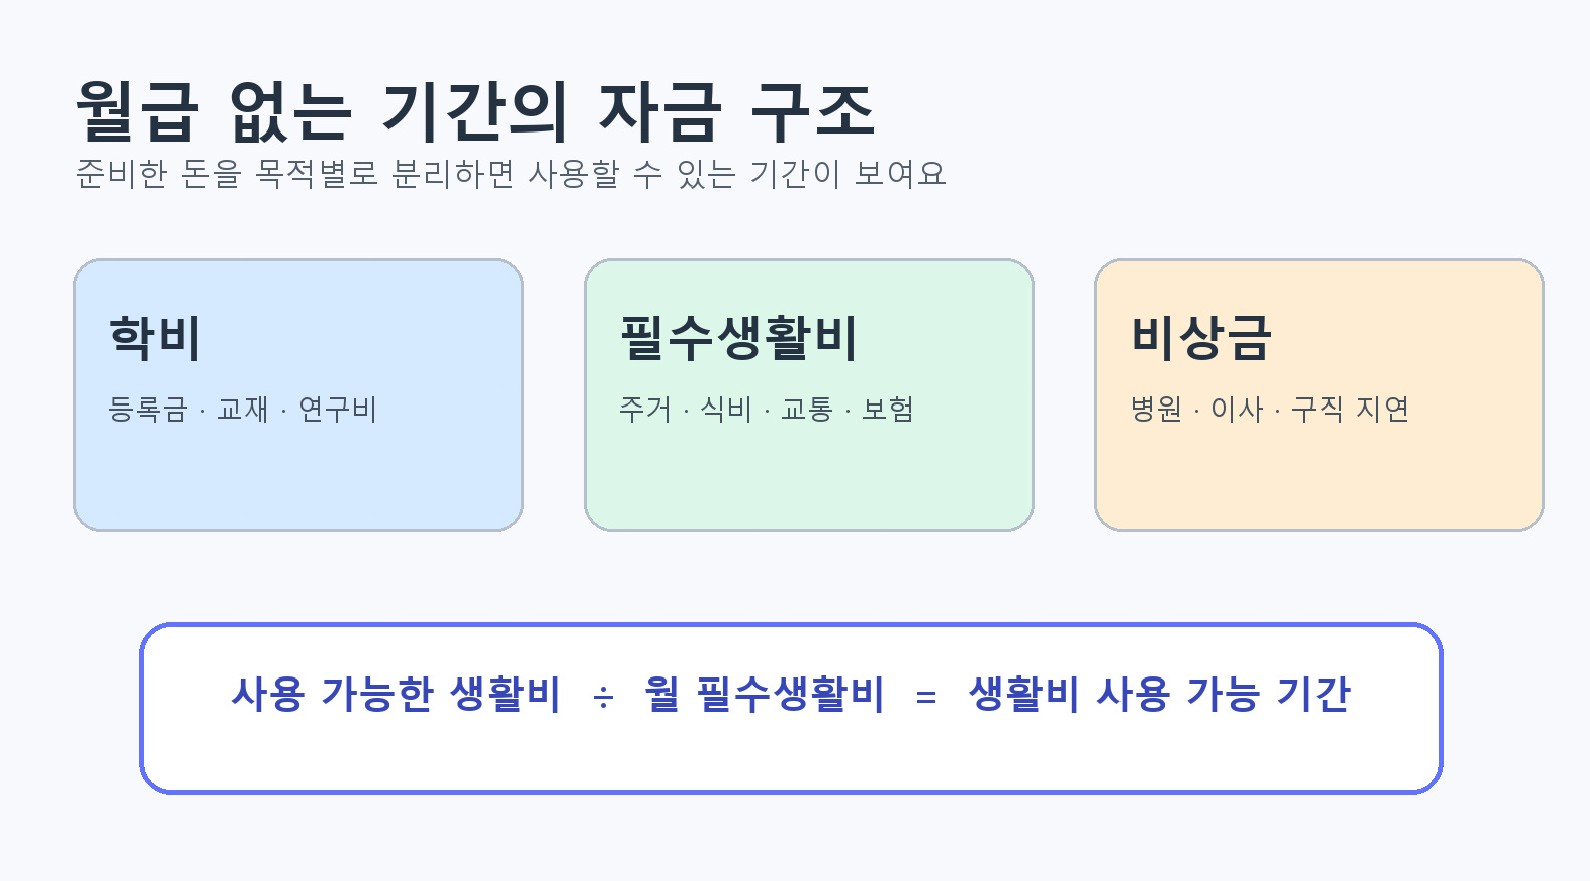
퇴사 전 준비자금을 학비·필수생활비·비상금으로 나누고, 용도별 금액을 섞지 않는 것이 출발점이에요.
사용 가능한 생활비를 월 필수생활비로 나누면 월급 없이 버틸 수 있는 기간을 계산할 수 있어요.
가까운 시일에 쓸 학비와 생활비는 가격 변동이 큰 투자자산과 분리하고, 불확실한 부수입은 기본 계획에서 제외해요.
직장에 다닐 때는 월급을 어떻게 나눠 모을지가 중요했다면, 소득이 없는 기간에는 모아둔 돈을 언제까지 안전하게 사용할지가 핵심이에요. 등록금만 마련했다고 준비가 끝나는 것은 아니에요.
월급이 멈추면 ‘저축 계획’보다 ‘인출 계획’이 먼저예요
소득이 계속 들어올 때는 월급에서 생활비와 저축액을 나누면 돼요. 하지만 퇴사 뒤에는 통장 잔액이 매달 줄어들기 때문에 ‘얼마를 모았는가’만으로는 충분하지 않아요. 준비한 돈으로 몇 개월을 버틸 수 있는지 보여주는 생활비 사용 가능 기간을 계산해야 해요.
먼저 대학원 재학 예상 기간과 등록금 납부 시점을 적어요. 그다음 매달 반드시 필요한 생활비와 예비비를 더해요.
졸업 직후 바로 취업하지 못할 가능성까지 고려해 재학 기간보다 여유 있게 계획하는 편이 안전해요.
준비자금을 학비·생활비·비상금으로 나눠요
준비자금은 한 통장에 두지 말고 세 용도로 나눠 보세요.
등록금과 교재·연구비 같은 학업비예요.
주거비·식비·교통비·통신비·보험료처럼 매달 쓰는 필수생활비예요.
병원비, 이사, 예상보다 길어진 구직 기간에 대비하는 비상금이에요.
‘사용 가능한 생활비=전체 준비자금-학업비-비상금-퇴사·진학 전환비용’
예를 들어 3천만 원을 준비했고 학업비 800만 원, 비상금 600만 원, 이사·기기 구입 등 전환비용 100만 원을 따로 두면 생활비로 쓸 수 있는 돈은 1,500만 원이에요. 월 필수생활비가 125만 원이면 약 12개월을 버틸 수 있어요. 예시 금액은 이해를 돕기 위한 것으로, 실제 등록금과 생활비를 넣어 다시 계산해야 해요.
최근 3개월 지출로 월 필수생활비를 계산해요
카드와 계좌의 최근 3개월 내역을 펼쳐 월 필수생활비를 계산해요.
주거비·식비·교통비·통신비·보험료·대출상환액처럼 중단하기 어려운 항목을 먼저 더해요.
연 1~2회 내는 보험료, 병원비, 경조사비도 12개월로 나눠 월평균에 포함하면 실제 지출에 가까워져요.
'생활비 사용 가능 기간= 사용 가능한 생활비÷월 필수생활비’
이 숫자가 재학 예상 기간보다 짧다면 진학 전에 준비자금을 더 확보하거나, 주거비와 정기지출을 조정하거나, 학업과 병행할 수 있는 수입원을 검토해야 해요. 식비처럼 지나치게 낮추기 어려운 항목을 억지로 줄이기보다 큰 고정비부터 살펴보세요.
가까운 시일에 쓸 돈은 투자금과 분리해요
1~2년 안에 등록금과 생활비로 사용할 돈을 주식이나 가격 변동이 큰 ETF에 넣으면 필요한 시점에 손실 상태일 수 있어요. 사용 날짜가 정해진 돈은 원금 변동 위험과 인출 조건을 먼저 확인하고, 장기 투자금과 분리해 관리하는 편이 안전해요.
조교비·아르바이트·장학금처럼 아직 확정되지 않은 수입은 기본 계획에서 빼두세요. 실제로 반복해서 들어오기 시작하면 생활비 사용 가능 기간을 늘리는 자금으로 반영해요.
청약·연금·적립식 투자도 무조건 유지하기보다 납입 중단이나 감액 시 조건을 확인한 뒤, 필수생활비와 비상금을 해치지 않는 범위에서 결정해요.
퇴사 전에 입금일·납부일·점검 기준을 적어두세요
퇴사 전에 마지막 급여와 퇴직급여의 예상 입금일, 첫 등록금 납부일, 월세·보험료·대출 등 자동이체일을 한 달 달력에 표시하세요.
입금이 늦어져도 납부일을 넘기지 않도록 한두 달치 필수생활비는 바로 쓸 수 있는 계좌에 남겨두는 것이 좋아요.
매달 말에는 계획한 생활비와 실제 지출을 비교하고 남은 기간을 다시 계산해요.
남은 생활비가 6개월분, 3개월분 아래로 내려갈 때 각각 어떤 지출을 줄이고 어떤 수입원을 알아볼지 미리 정해두면 불안할 때 급하게 투자자산을 팔거나 대출을 받는 일을 줄일 수 있어요.
퇴사 후 소득이 없는 기간에는 잔액을 지키는 것보다 준비한 돈을 목적에 맞게 사용하는 것이 중요해요.
학업비·필수생활비·비상금을 먼저 분리하고 매달 생활비 사용 가능 기간을 다시 계산하세요.
불확실한 수입이나 투자수익을 전제로 계획하지 않고, 돈이 줄어드는 기준과 대응 순서를 미리 정해두면 월급이 없는 기간에도 선택권을 지킬 수 있어요.
※ 본 콘텐츠는 2030 경제 미디어 어피티와의 제휴를 통해 제공받은 원고를 기반으로 제작되었습니다.