은퇴가 이제 5년 앞으로 다가왔습니다.
그동안 회사 일에 집중하다 보니 퇴직연금(DC· IRP) 운용에 신경을 쓰지 못했습니다.
이제는 운용을 좀 해야 할 것 같은데 어떻게 시작해야 할지 조언을 듣고 싶습니다.
퇴직연금은 부동산 다음으로 개인에게는 큰 자산에 속하는 만큼, 연금 운용에 많은 관심을 가져야 합니다. 기존에는 회사와 금융기관에서 제안하는 대로 수동적으로 운영해 왔다면, 앞으로는 본인의 투자 성향에 맞게 투자 자산을 편입하여 적극적으로 수익률을 높일 필요가 있습니다.
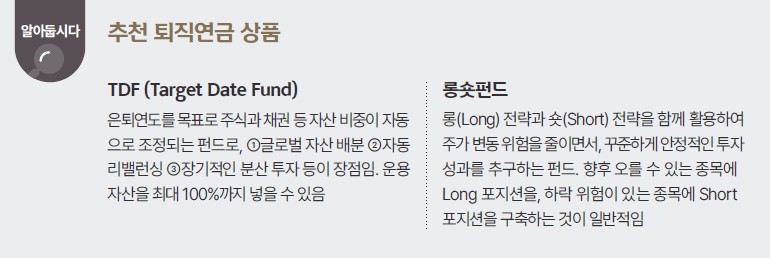
기본적으로 위험 자산 70%, 안정형 자산 30% 수준으로 자산을 배분할 것을 추천합니다. 현재 제도적으로 위험 자산 비중이 70%를 넘을 수 없게 되어 있습니다. 하지만 최근 주가 상승에 따라 주식 비중을 조금 더 높이고 싶다면, 안정형 자산을 자산 배분형 상품인 TDF로 채워 넣음으로써 간접적으로 주식 비중을 조금 더 높여갈 수도 있습니다.
단, 퇴직연금을 주식형 상품으로만 운용하면 지나치게 변동성이 높아질 수 있으므로, 주식형 상품 외에 골드 ETF, 롱숏펀드, ELB 등 대체 상품으로 자산을 다변화 할 것을 권해드립니다.
본 자료는 2026년 6월 말 기준으로 작성되어 2026년 7월 7일 발간된 책자 「2026 혜안」 원본 내용을 그대로 반영하였으며, 현재 시점의 내용과 다를 수 있습니다.