애지중지 키운 외아들이 결혼을 앞두고 있습니다.
주택 가격이 만만치 않아 구입 자금을 지원해 주고 싶은데, 세금 부담 없이 지원 가능한 범위는 어느 정도인가요?
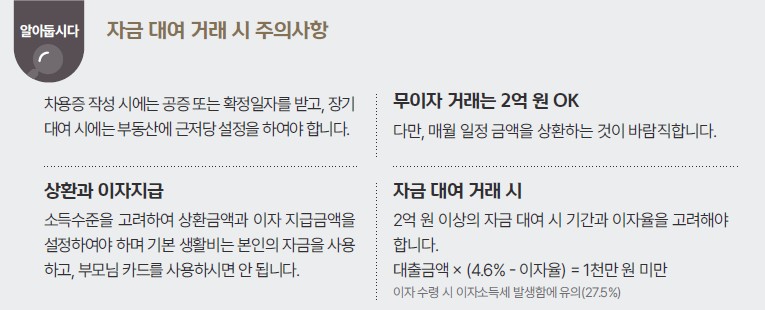
아들이 회사를 다니고 있어 자금을 빌려준 뒤 상환받는 방식도 고려하고 있습니다. 이 방법 역시 문제가 없는지, 주의해야 할 사항은 무엇인지 궁금합니다.
질문과 같이, 부모가 결혼하는 자녀의 주택 구입에 도움을 주고 싶은 경우 혼인·출산 증여재산 공제를 활용할 수 있습니다. 혼인·출산 증여재산 공제는 2024년 이후 혼인하는 자녀에게 혼인일(혼인신고일) 전후 2년 이내 또는 출산일로부터 2년 이내에 증여하는 경우 추가로 1억 원을 공제하는 제도입니다. 따라서 질문자는 아들에게 증여재산 공제액(5천만 원)과 혼인·출산 증여재산 공제액을 합하여 최대 1.5억 원까지 증여세 없이 증여할 수 있습니다.
[표] 증여재산 공제(10년 합산)
증여자 | 수증자 | 공제액 | 비고 |
|---|---|---|---|
배우자 | 배우자 | 6억 원 | - |
직계존속 | 직계비속 | 5천만 원 미성년자 (2천만 원) | - |
직계비속 | 직계존속 | 5천만 원 | - |
그 밖의 친족 | 그 밖의 친족 | 1천만 원 | 형제, 사위, 며느리 등 4촌 이내 혈족, 3촌 이내 인척 |
직계존속 | 직계비속 | 1억 원 | 혼인일 전후 2년 이내 또는 자녀의 출생일로부터 2년 이내 (평생 한도 1억 원) |
금전 무상대출 등에 따른 이익의 증여
타인(특수관계인 포함)으로부터 금전을 무이자 또는 적정이자율(4.6%)보다 낮은 이율로 대출받는 경우 증여재산가액이 1천만 원 이상이라면 증여세가 과세됩니다. 이때 대출기간이 정해지지 않은 경우 1년, 대출기간이 1년 이상인 경우에는 1년이 되는 날의 다음 날에 매년 새로 대출받은 것으로 보아 증여재산가액을 계산합니다.
[표] 증여재산가액 계산 방법
① 무상 대출 시: 대출금액 × 적정이자율(4.6%)
① 저율 대출 시: 대출금액 × 적정이자율(4.6%) - 실제 지급한 이자
대여 조건 | 계산 내용 | 과세 대상 | 과세금액 |
|---|---|---|---|
217백만 원, 무이자 | 217,000,000원 × 4.6% = 9,982,000원 | 해당 없음 | - |
218백만 원, 무이자 | 218,000,000원 × 4.6% = 10,028,000원 | 과세 대상 | 10,028,000원 |
500백만 원, 이자 3% | 5억 원 × (4.6% - 3%) = 8,000,000원 | 해당 없음 | 15,000,000원 이자소득세 부담 |
본 자료는 2026년 6월 말 기준으로 작성되어 2026년 7월 7일 발간된 책자 「2026 혜안」 원본 내용을 그대로 반영하였으며, 현재 시점의 내용과 다를 수 있습니다.