할아버지가 손자에게 증여를 하면 증여세율이 높아진다는데, 실제로 불리한 선택일까요?
할아버지가 아들을 거쳐 손자에게 증여할 경우와 손자에게 직접 증여할 경우, 세금이 얼마나 달라지는지 궁금합니다.
아버지가 생존해 있는 상황에서 할아버지의 재산을 손자녀가 증여받는 경우, 두 세대를 거쳐 이전될 자산에 대해 증여세를 한 번만 부담하게 됩니다. 세법은 이러한 세대생략 증여에 대하여 30%(미성년자가 20억 원을 초과하는 세대생략 증여를 받는 경우 40%) 할증과세를 적용합니다. 당장의 세율은 높아지지만 이를 잘 활용하면 절세에 도움이 될 수 있습니다.
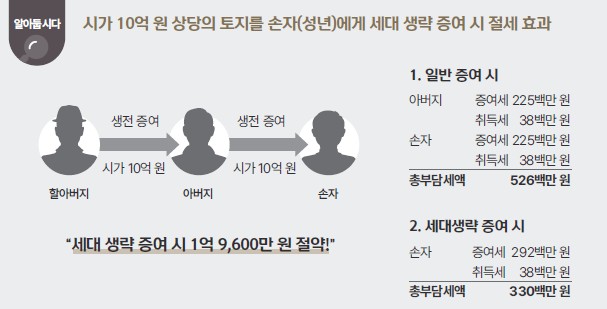
예를 들어, 할아버지가 보유한 시가 10억 원 상당의 부동산을 아들에게 증여하고, 또다시 아들이 손자에게 증여할 경우 각각 증여세 및 취득세를 부담하게 됩니다. 반면, 할아버지가 세대생략 증여를 통해 손자에게 증여할 경우 증여세율에 30%를 할증하여 과세하더라도 증여세와 취득세를 중복해서 부담하지 않게 되므로, 결과적으로 약 1억 9,600만 원을 절세할 수 있습니다.
본 자료는 2026년 6월 말 기준으로 작성되어 2026년 7월 7일 발간된 책자 「2026 혜안」 원본 내용을 그대로 반영하였으며, 현재 시점의 내용과 다를 수 있습니다.