자녀가 아직 미성년자이나, 해외주식을 증여하여 장기 투자를 하도록 지원할 계획입니다.
해외주식의 증여재산가액은 어떻게 평가하는지, 그리고 몇 주를 증여하는 것이 적절하며 세액은 어느 정도 발생하는지 궁금합니다
자녀에게 해외상장주식을 증여할 때, 증여재산가액은 증여한 날의 이전·이후 2개월(총 4개월)의 종가 평균을 구한 후, 증여한 날의 환율을 적용하여 원화로 환산한 금액으로 산정합니다.
증여하는 시점에는 향후 2개월의 종가를 예측할 수 없기에 정확한 증여가액을 알 수는 없습니다. 다만, 증여 이후 주가 변동이 예상을 벗어날 경우 증여세 신고기한(증여일이 속하는 달의 말일로부터 3개월) 이내라면, 증여재산의 전부 또는 일부를 반환함으로써 증여세 없이 증여를 취소할 수 있습니다.
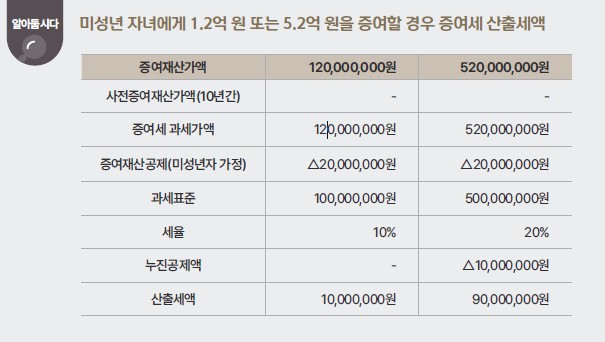
증여를 받는 수증자가 미성년자인 경우 10년간 2천만 원(성년 5천만 원)까지 증여재산공제를 적용합니다. 증여세 과세가액에서 증여재산공제를 차감하여 과세표준을 산정하며, 증여세율은 과세표준에 따라 10~50%의 5단계 초과누진세율*이 적용됩니다.
*1억 이하 50%, 5억 이하 20%, 10억 이하 30%, 30억 이하 40%, 30억 초과 50%
본 자료는 2026년 6월 말 기준으로 작성되어 2026년 7월 7일 발간된 책자 「2026 혜안」 원본 내용을 그대로 반영하였으며, 현재 시점의 내용과 다를 수 있습니다.