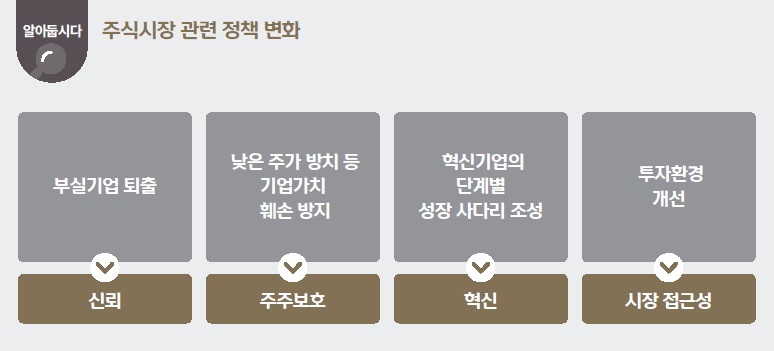
[신뢰] 부실기업 퇴출
정부는 2025년부터 상장에 부적격한 기업의 신속한 퇴출을 위해 상장폐지 제도를 개선해 왔습니다. 특히 2026년 2월에는 「부실기업 신속·엄정 퇴출을 위한 상장폐지 개혁방안」을 통해 관련 요건을 대폭 강화했습니다.
먼저, 상장 유지를 위한 최소 시가총액 기준 상향 일정을 앞당겼습니다. 이 요건은 2026년 7월부터 적용되어, 2027년 1월부터는 상장폐지 기준이 300억 원으로 상향됩니다. 이어, ‘동전주 상장폐지’ 요건도 신설되었습니다. 2026년 7월 1일부터 주가가 1,000원에 미치지 못하는 종목은 상장폐지 대상에 포함되며, 이를 통해 동전주의 급등락으로 인한 시장 변동성이 완화될 것으로 보입니다. 또한 자본잠식 기업에 대한 상장폐지 심사 주기를 연 1회에서 반기 단위로 단축하고, 공시 위반 누적 벌점에 따른 상장폐지 기준도 15점에서 10점으로 강화했습니다.
한국거래소에 따르면, 이러한 정책을 통해 당초 50여 개 기업으로 예상되었던 2026년 상장폐지 기업은 100~220여 개로 대폭 늘어날 전망입니다. 따라서 투자자들은 보유 종목이 강화된 상장폐지 종목에 해당하지 않는지 면밀히 점검해야 합니다.
[주주보호] 밸류에이션의 정상화
코리아 디스카운트의 주요 원인 중 하나로 대주주의 의도적인 ‘주가 누르기’가 지목되어 왔습니다. 그러나 3차 상법 개정안으로 자사주 소각이 의무화되고 중복 상장이 원칙적으로 금지됨에 따라, 상장기업의 밸류에이션이 정상화될 것으로 기대됩니다. 정부는 3차 상법 개정안을 보완하기 위해 ‘저PBR 기업 리스트 공개’ 제도를 도입했습니다. 기업의 PBR이 동일 업종 내에서 2반기 연속(6개월씩, 두 차례) 하위 20%에 머무르는 기업은 KRX 밸류업 홈페이지에 공표됩니다. 이러한 ‘저평가 기업’이라는 꼬리표가 붙게 함으로써, 기업 스스로 기업가치를 높이도록 유도할 수 있습니다.
[혁신] 코스닥 시장 리그제
현재 코스닥 시장은 성숙기업부터 초기 성장기업이 혼재되어 있고, 코스닥 시장 내 기업 간 편차도 큽니다. 이러한 이유로 과거 코스닥 우량기업들의 KOSPI로의 이전 상장이 이어졌습니다. 따라서 정부는 코스닥 시장을 프리미엄(대형 성숙기업), 스탠다드(일반 코스닥 기업), 관리군(상장폐지 우려, 거래위험 기업) 3개로 나누고, 승강제를 도입하여 코스닥 시장의 경쟁력을 증대할 계획입니다. 또한 프리미엄 기업 중심으로 지수를 개발하고, 연관 ETF의 출시를 통해 기관 투자자들의 코스닥 유입을 활성화하려고 합니다. 이러한 상황에서 코스닥 상장기업의 전반적인 질이 증대되는 가운데 리그 간 차별화가 진행될 것으로 예상됩니다.
[시장 접근성] 단일종목 ETF 출시
기존에는 한국주식을 기초자산으로 하는 ETF는 분산투자 요건(ETF의 경우 10개 종목 이상, ETN은 5개 종목 이상 편입)으로 인하여 단일 종목의 상품 출시가 불가능했습니다. 해외에서는 단일 종목으로 구성된 ETF가 있으나, 국내 시장에서 투자자의 선택권이 부족했습니다. 뿐만 아니라, 한국은 지수, 주식옵션의 만기가 제한되어 있어서, 국내에서 거래되는 커버드콜 ETF들의 상당 수가 미국 자산을 기초자산으로 할 수밖에 없었습니다. 이러한 비대칭적인 규제가 올해 중 개선됨으로써, 투자자들은 더 많은 투자 기회를 누릴 수 있을 것으로 기대됩니다.
본 자료는 2026년 6월 말 기준으로 작성되어 2026년 7월 7일 발간된 책자 「2026 혜안」 원본 내용을 그대로 반영하였으며, 현재 시점의 내용과 다를 수 있습니다.